TCO d’un véhicule utilitaire léger : le calcul au kilomètre sans oublier les coûts cachés
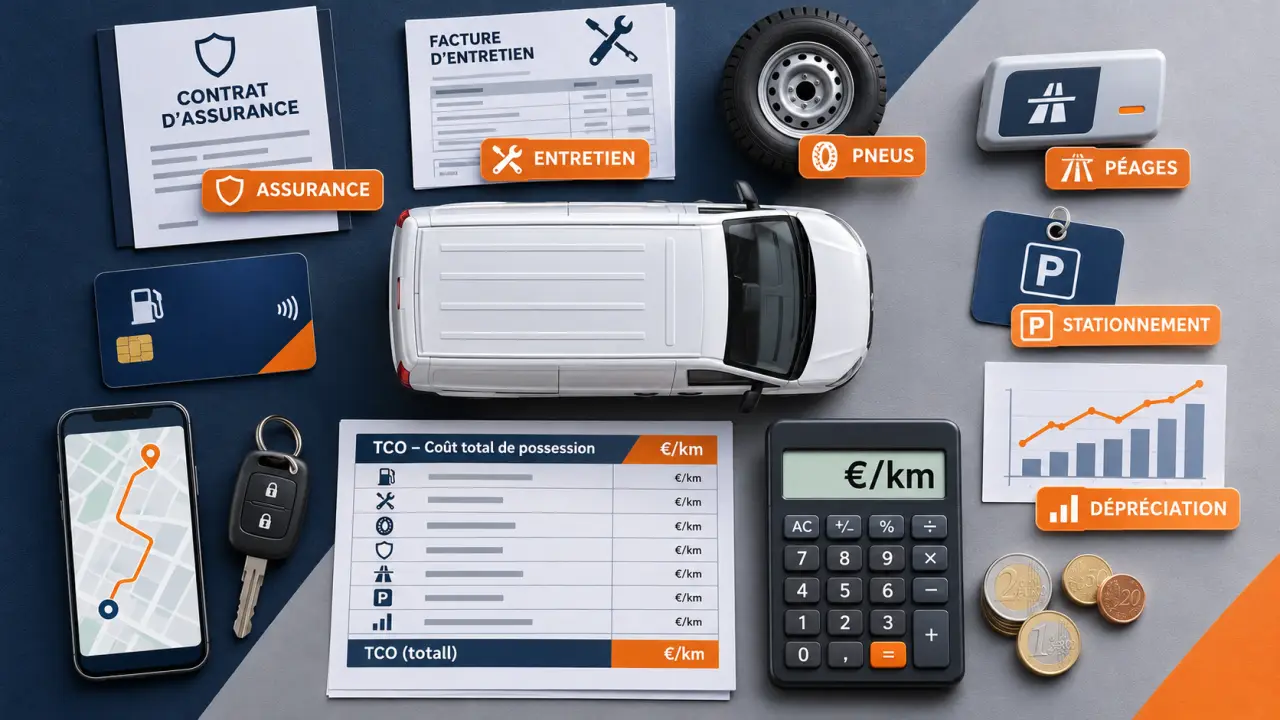
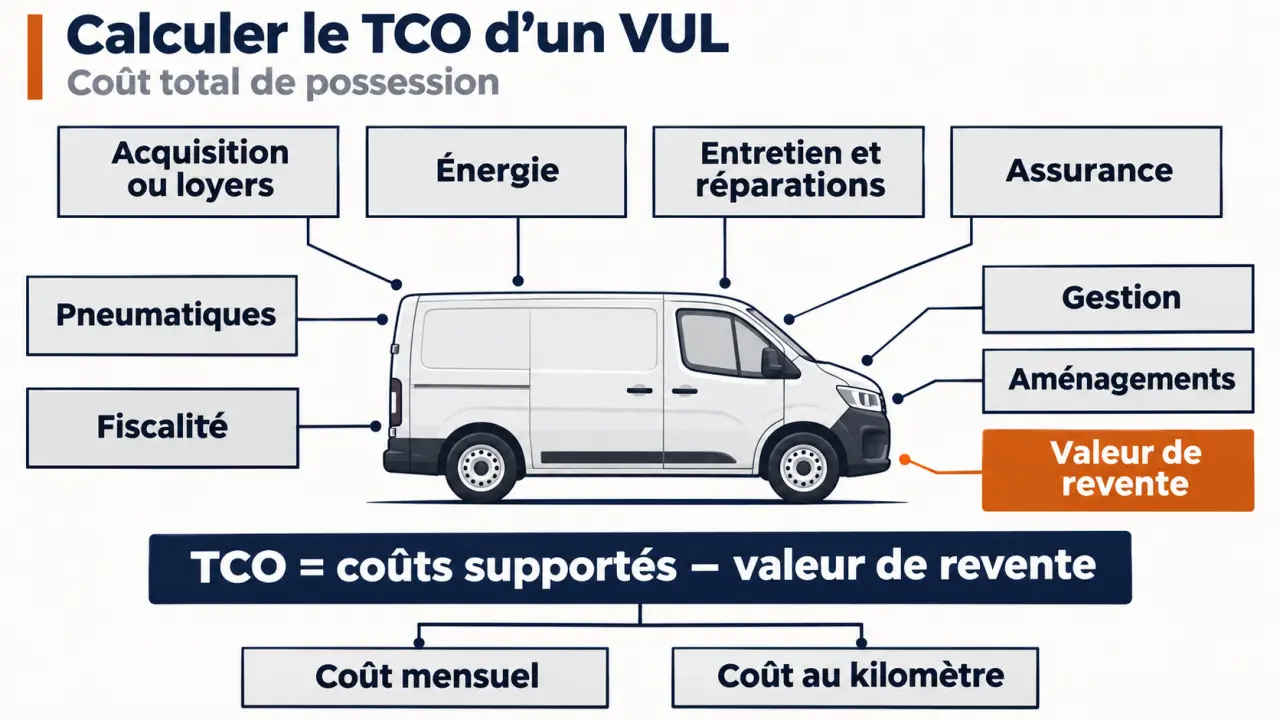
Pour calculer le TCO d’un véhicule utilitaire léger, additionnez les dépenses sur sa période d’utilisation et déduisez sa valeur de revente s’il vous appartient. Rapportez ensuite ce total au nombre de mois ou de kilomètres parcourus. Le point décisif : intégrer les coûts réellement supportés par l’entreprise, pas seulement le prix d’achat ou le loyer.
Poser le périmètre et choisir la bonne formule
Le TCO, ou coût total de possession, mesure le coût global d’un véhicule sur une durée définie. Avant tout calcul, fixez la période, le kilométrage prévisionnel et la mission : livraison urbaine, dépannage, chantier ou tournées techniques. Précisez aussi la charge transportée, le volume nécessaire et les aménagements professionnels.
Calculer le TCO d’un VUL
Estimez le coût total de possession à partir des montants réellement supportés par votre entreprise. Les montants sont saisis en euros, sans application de barème fiscal.
Période étudiée
Coûts liés à l’achat
Coûts liés à la location
Attention aux doubles comptes : vérifiez les prestations incluses dans votre contrat ou votre financement. Ne saisissez dans les dépenses non incluses que les coûts restant réellement à votre charge.
Résultat et détail par poste
Formule achat : acquisition + aménagements + financement + coûts d’usage + fiscalité + gestion − valeur de revente.
| Poste | Montant |
|---|---|
| Saisissez une durée et un kilométrage pour afficher le calcul. | |
Pour un véhicule acheté, la formule opérationnelle est la suivante :
TCO = acquisition + aménagements + frais de financement + coûts d’usage + fiscalité + gestion − valeur de revente.
La différence entre acquisition et valeur de revente représente la dépréciation. N’ajoutez donc pas une seconde fois l’amortissement comptable : vous compteriez deux fois la perte de valeur. En cas de crédit, retenez le prix d’acquisition et les intérêts ou frais, sans ajouter le remboursement du capital déjà inclus dans le prix.
Pour une location, remplacez acquisition et revente par les dépenses contractuelles réellement supportées :
TCO locatif = premier loyer + loyers suivants + frais contractuels + dépenses non incluses.
Un dépôt de garantie remboursable n’est pas une dépense définitive : seule sa fraction éventuellement retenue constitue un coût. Il peut toutefois représenter un besoin de trésorerie, à suivre séparément.
- TCO mensuel : coût total divisé par le nombre de mois.
- TCO au kilomètre : coût total divisé par la distance totale parcourue.
Le premier indicateur sert à budgéter ; le second aide à comparer les coûts d’exploitation. Aucun ne remplace la vérification de l’adéquation du véhicule au métier.
Rassembler les dépenses sans oubli ni double compte
Énergie, entretien et services contractuels
Calculez l’énergie avec une consommation correspondant aux conditions réelles : véhicule chargé, arrêts fréquents, autoroute, chauffage ou équipements embarqués. Une consommation d’homologation ne décrit pas nécessairement votre tournée.
Coût d’énergie = kilomètres ÷ 100 × consommation aux 100 km × prix unitaire.
La formule fonctionne avec des litres et des euros par litre, ou avec des kWh et des euros par kWh. Pour un utilitaire électrique, utilisez autant que possible l’énergie facturée, pertes de recharge comprises, et distinguez recharge au dépôt et recharge publique.
Ajoutez entretien courant, réparations, pneumatiques, assurance et assistance. En LLD, contrôlez chaque prestation : Arval rappelle que maintenance, assurance ou pneus peuvent être inclus dans les loyers. Une ligne déjà couverte doit être signalée comme telle, pas ajoutée une nouvelle fois.
Aménagements, gestion et indisponibilité
Intégrez les rayonnages, protections, équipements métier et leurs frais de pose. Estimez leur éventuelle valeur de revente séparément : un aménagement coûteux ne se revend pas nécessairement à hauteur de son investissement. Ajoutez les frais administratifs et les outils de gestion attribuables au véhicule.
Un utilitaire est un rouage de production : son indisponibilité peut désorganiser toute une tournée. Pour chiffrer cet effet, séparez le coût du véhicule relais, le temps de transbordement du matériel et la marge réellement perdue sur les interventions non réalisées. Si le remplacement permet de maintenir l’activité, ne comptez pas simultanément une journée entière de perte de production. Cette distinction évite de gonfler artificiellement le coût d’immobilisation.
Retenez uniquement les frais de stationnement, péages ou autres dépenses qui relèvent du périmètre choisi. Une dépense identique dans tous les scénarios peut être isolée, mais elle doit rester visible dans le budget global.
Traiter la TVA et la fiscalité selon le véhicule exact
Ne mélangez pas montants HT et TTC. Le coût économique correspond au montant hors TVA effectivement récupérable, augmenté de la TVA qui reste à votre charge. Appliquez cette logique poste par poste : achat, location, carburant, électricité et prestations peuvent nécessiter des vérifications distinctes.
L’appellation commerciale « utilitaire » ne suffit pas à déterminer tout le traitement fiscal. Faites confirmer la qualification du véhicule, sa configuration, son usage et le régime de l’entreprise. Les règles concernant les véhicules de tourisme ne doivent pas être transposées automatiquement à un VUL.
Pour chaque hypothèse fiscale, conservez une date de vérification et le justificatif correspondant. Consultez le BOFIP et Service-public.fr, puis faites valider les points sensibles par votre expert-comptable. Sans qualification précise, mieux vaut laisser une ligne « fiscalité à confirmer » que saisir une exonération supposée.
Distinguez enfin TCO économique et simulation après impôt. Une charge fiscalement déductible ne devient pas gratuite. Si vous intégrez une économie d’impôt, présentez-la séparément, avec les hypothèses applicables à l’entreprise.
Passer des données au résultat : un exemple vérifiable
L’exemple pédagogique d’Arval fournit une base de calcul sur 5 ans et 20 000 km par an, soit 100 000 km. Il illustre la mécanique financière ; ses montants ne constituent pas un devis pour un modèle précis de VUL.
| Poste | Montant sur 5 ans |
|---|---|
| Dépréciation | 18 000 € |
| Carburant | 22 000 € |
| Assurance | 6 000 € |
| Entretien courant | 4 500 € |
| Pneumatiques | 1 200 € |
| Gestion administrative | 2 500 € |
| Réparations | 3 000 € |
| TCO total | 57 200 € |
Avec un prix d’achat de 40 000 € et une dépréciation de 18 000 €, la valeur de revente implicite est de 22 000 €. Le prix d’achat n’est pas ajouté au tableau : seule sa perte de valeur y figure.
Le résultat représente 953,33 € par mois et 0,572 € par kilomètre. Pour votre utilitaire, remplacez chaque montant par vos devis et relevés, puis complétez les postes absents : financement, aménagements, fiscalité, recharge éventuelle et immobilisation.
Estimez la valeur résiduelle à partir de véhicules comparables en âge, kilométrage, état et configuration. Documentez une hypothèse prudente : une revente trop optimiste réduit artificiellement le TCO prévisionnel.
Comparer les solutions et construire un outil exploitable
Comparez achat, LLD et LOA sur la même durée, le même kilométrage et un service rendu équivalent. En LLD, ajoutez les frais de restitution et dépassements kilométriques prévisibles. En LOA, distinguez restitution et levée d’option : dans ce dernier scénario, ajoutez le prix de l’option puis retranchez la valeur du véhicule à la fin du périmètre étudié.
Pour opposer diesel et électrique, vérifiez charge utile après aménagement, autonomie en tournée, recharge et disponibilité. Répartissez les frais d’installation d’une borne selon une méthode explicite si elle dessert plusieurs véhicules. Un coût au kilomètre inférieur perd son intérêt si le véhicule impose des trajets supplémentaires.
Un tableur suffit pour quelques véhicules : prévoyez une ligne par poste, avec montant, période, justificatif, TVA, statut « inclus au contrat » et niveau d’incertitude. Un outil spécialisé devient pertinent lorsque contrats, factures et véhicules se multiplient.
Avant de décider, testez une hausse de l’énergie, une revente moins favorable et un kilométrage différent, en recalculant tous les postes concernés. Actualisez ensuite le prévisionnel avec les dépenses réelles : le TCO est un indicateur de pilotage, pas un calcul figé à la signature.