Garantie automobile pour professionnel : la panne couverte ne suffit pas à protéger votre marge
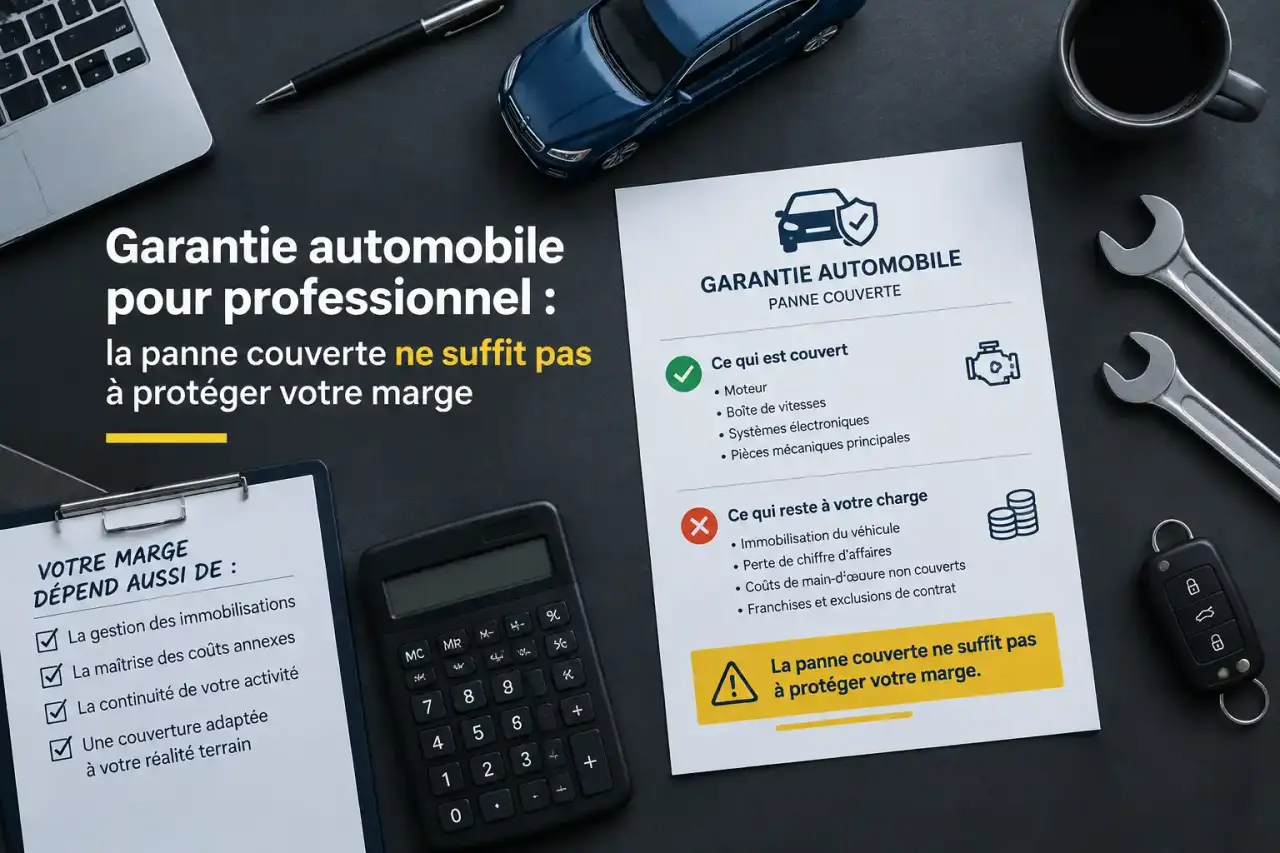
Une garantie automobile pour professionnel doit répondre à deux questions : qui paie la réparation et dans quelles conditions ? Pour un vendeur de véhicules d’occasion, elle peut faciliter le service après-vente, sans effacer ses obligations légales. Pour une entreprise qui utilise des véhicules, elle protège surtout contre certaines dépenses mécaniques imprévues. Avant de comparer les tarifs, il faut donc distinguer ces deux usages et examiner les limites du contrat.
Vendre un véhicule ou protéger sa flotte : deux besoins différents
L’expression « garantie automobile pour professionnel » recouvre plusieurs offres. Certaines permettent aux garages, négociants et concessionnaires de proposer une garantie commerciale à leurs clients. D’autres couvrent les véhicules utilisés par une entreprise : voiture de fonction, utilitaire ou parc automobile. Le bon contrat dépend d’abord du rôle du professionnel, et non du nom commercial de la formule.
Pour le vendeur : organiser la prise en charge après la vente
Une garantie panne mécanique peut prévoir la prise en charge de réparations sur les organes expressément couverts. Elle donne au vendeur un cadre de traitement des demandes : interlocuteur dédié, procédure de diagnostic, accord préalable et règlement selon les conditions contractuelles. Elle peut aussi rassurer l’acheteur, à condition que les documents remis décrivent clairement son périmètre.
Cette garantie ne transfère toutefois pas automatiquement toute la responsabilité du vendeur au prestataire. Une panne refusée par celui-ci peut encore relever d’une obligation légale du vendeur. Il faut donc examiner séparément la relation avec l’acheteur et celle avec le gestionnaire de garantie.
Pour l’entreprise utilisatrice : limiter la dépense et l’arrêt du véhicule
Pour un artisan ou une société de services, le coût d’une panne dépasse souvent la facture du garage. Un véhicule immobilisé peut entraîner une location, une tournée réorganisée ou un rendez-vous reporté. La couverture mécanique doit alors être évaluée avec les prestations d’assistance et de mobilité, qui ne sont pas nécessairement incluses.
Attention également à l’usage déclaré : livraison, transport de personnes ou activité intensive peuvent faire l’objet de restrictions. Une formule adaptée à une voiture particulière ne convient pas forcément à un utilitaire professionnel.
Garantie légale, commerciale et assurance : ne pas les confondre
En France, lorsqu’un professionnel vend un véhicule à un consommateur, la garantie légale de conformité s’applique pendant deux ans à compter de la délivrance. Pour un véhicule d’occasion, les défauts apparaissant dans les douze mois sont présumés avoir existé lors de la délivrance, sauf preuve contraire. Cela ne signifie pas que toute panne est automatiquement couverte : l’état du véhicule, son ancienneté et les caractéristiques convenues comptent dans l’analyse.
La garantie des vices cachés constitue un autre fondement possible. Elle concerne un défaut caché, antérieur à la vente, suffisamment grave pour rendre le véhicule impropre à son usage ou en diminuer fortement l’usage. L’action doit être engagée dans les deux ans suivant la découverte du vice, sous réserve des autres règles de prescription applicables.
Une garantie commerciale vient en complément des droits légaux, jamais à leur place. Sa durée, ses exclusions et ses modalités dépendent du contrat. Elle peut être incluse dans la vente ou proposée contre paiement.
Lorsque l’acheteur est lui-même professionnel, le régime de protection n’est pas identique à celui d’un consommateur. Les conditions de vente, la qualité des parties et les clauses convenues doivent être examinées avec attention. Enfin, une garantie panne mécanique ne remplace pas l’assurance automobile obligatoire : couvrir une défaillance interne n’est pas couvrir la responsabilité liée à la circulation.
Les clauses qui déterminent le remboursement réel
Une formule annoncée « moteur, boîte, pont » ne permet pas, à elle seule, de prévoir l’indemnisation. Il faut lire la liste des pièces couvertes, les exclusions et la méthode de calcul. Deux contrats aux intitulés proches peuvent laisser des restes à charge très différents.
| Point à vérifier | Question à poser avant de signer |
|---|---|
| Organes garantis | Les composants électroniques, le turbo et les équipements de dépollution sont-ils expressément couverts ? |
| Plafonds | Existe-t-il une limite par panne, une limite cumulée ou un plafond lié à la valeur du véhicule ? |
| Main-d’œuvre | Quel taux horaire est accepté et le temps de diagnostic est-il remboursé ? |
| Reste à charge | Une franchise, une vétusté ou une participation sur les pièces s’applique-t-elle ? |
| Conditions d’accès | Quelles limites d’âge, de kilométrage et d’usage sont prévues ? |
| Mobilité | Le remorquage et le véhicule de remplacement sont-ils inclus, avec quelles limites ? |
Les exclusions liées à l’usure, à l’entretien insuffisant ou à un défaut préexistant méritent une lecture attentive. Vérifiez aussi le traitement des dommages consécutifs : une pièce garantie peut tomber en panne à cause d’un élément exclu, ou endommager un autre composant. Le contrat doit permettre de comprendre ce qui sera alors pris en charge.
Pour un véhicule électrique ou hybride, ne déduisez pas la couverture de la batterie de traction d’une simple mention « équipements électriques ». Batterie, électronique de puissance et système de recharge doivent être identifiés précisément, en tenant compte des éventuelles garanties constructeur encore applicables.
Une procédure de panne claire vaut autant qu’une liste de pièces
Le contrat devient réellement utile lorsque le véhicule est à l’arrêt. Avant de souscrire, demandez qui ouvre le dossier, qui autorise le démontage et qui avance les frais. Un accord préalable est souvent exigé avant réparation : intervenir trop tôt peut compromettre la prise en charge contractuelle, sans supprimer pour autant les éventuels droits légaux de l’acheteur.
- Mettre le véhicule en sécurité et éviter de rouler si cela risque d’aggraver les dégâts.
- Déclarer la panne selon les coordonnées et les délais prévus au contrat.
- Rassembler les justificatifs : kilométrage, historique d’entretien, factures et description des symptômes.
- Faire établir le diagnostic et le devis, puis obtenir l’autorisation requise avant les travaux concernés.
- Confirmer le règlement : paiement direct au réparateur ou remboursement après avance.
Pour un vendeur, une fiche de procédure remise lors de la livraison évite bien des malentendus. Elle doit distinguer l’appel à l’assistance, la déclaration auprès du gestionnaire et la réclamation adressée au vendeur. Le client ne devrait pas avoir à deviner quel interlocuteur contacter.
Demandez également comment sont gérés les désaccords techniques : expertise, conservation des pièces, documents nécessaires et voies de réclamation. Une réponse écrite est plus exploitable qu’une promesse orale de traitement rapide.
Comparer le coût global plutôt que le seul prix du contrat
Pour comparer plusieurs offres, utilisez un même profil de véhicule et un même usage. Présentez ensuite un scénario de panne identique à chaque prestataire : pièce défectueuse, kilométrage, montant des pièces et de la main-d’œuvre. Demandez une simulation écrite du reste à charge, en précisant qu’elle reste soumise aux conditions contractuelles.
Raisonnez aussi à l’horizon de détention du véhicule. Un utilitaire conservé longtemps n’a pas les mêmes besoins qu’une voiture destinée à être revendue rapidement. Vérifiez la date à laquelle la couverture cessera réellement : durée, kilométrage maximal ou changement de propriétaire. Ce calendrier peut révéler une période sans protection juste avant le remplacement prévu, ou une garantie non transférable qui n’apportera aucun argument lors de la revente.
Pour un garage, ajoutez au prix le temps consacré aux dossiers, les avances de trésorerie et la qualité du suivi client. Pour une flotte, intégrez les solutions de mobilité et les contraintes du réseau de réparateurs. Un tarif inférieur peut perdre son intérêt si chaque panne impose une longue immobilisation ou des démarches difficiles.
Le choix final doit tenir en une vérification simple : les risques importants pour votre activité sont-ils explicitement couverts, avec un reste à charge acceptable et une procédure praticable ? Conservez les conditions applicables, les engagements écrits et les documents remis au client. C’est cette cohérence, davantage qu’une appellation « premium », qui rend la garantie utile.