Fiscalité des hybrides rechargeables pour les professionnels : les déductions ne font pas tout
Pour un professionnel, un véhicule hybride rechargeable ne bénéficie pas d’un régime fiscal unique : il faut distinguer l’amortissement, la TVA, les taxes annuelles et l’éventuel usage privé. Son intérêt dépend de ses émissions homologuées, de sa catégorie administrative et du statut de l’entreprise. L’appellation « hybride rechargeable » ne garantit ni exonération de taxes ni récupération de la TVA à l’achat.
En France, la bonne démarche consiste à examiner séparément chaque poste, avec les règles applicables à la date concernée, puis à comparer le coût total du véhicule acheté ou loué.
Partir du véhicule et du régime de l’entreprise
Un hybride rechargeable, également appelé VHR ou PHEV, associe un moteur thermique à une motorisation électrique dont la batterie se recharge sur prise ou borne. Il se distingue d’un hybride non rechargeable et d’un véhicule entièrement électrique. Cette différence technique compte : les avantages réservés à l’électrique ne s’étendent pas automatiquement au VHR.
Testez vos connaissances sur la fiscalité des hybrides rechargeables
Six questions pour vérifier les principes abordés. Choisissez une seule réponse par question.
La catégorie du véhicule est tout aussi déterminante. Une voiture de tourisme utilisée pour visiter des clients ne devient pas un utilitaire du seul fait de son usage professionnel. Il faut examiner sa classification administrative et ses caractéristiques fiscales, plutôt que la présentation commerciale.
Le régime de l’entreprise modifie également le raisonnement. Une société, un entrepreneur individuel au réel et un micro-entrepreneur ne déduisent pas leurs dépenses selon les mêmes modalités. Au régime micro, les frais réels et l’amortissement ne sont pas déduits individuellement du chiffre d’affaires. Par ailleurs, une entreprise en franchise de TVA ne récupère pas cette taxe.
- Relever la catégorie administrative, les émissions de CO₂ et leur norme de mesure.
- Conserver les dates d’acquisition, de première immatriculation et de début de location.
- Identifier le régime fiscal, le droit à déduction de TVA et la part d’usage professionnel.
Achat ou location : comprendre ce qui réduit réellement le bénéfice
Le plafond d’amortissement n’est pas une remise fiscale
À l’achat, le coût d’une voiture immobilisée est réparti comptablement sur sa durée d’utilisation. Pour un véhicule de tourisme, la déduction fiscale de cet amortissement est plafonnée. La fraction excédentaire reste comptabilisée, mais elle est réintégrée au résultat fiscal : elle ne diminue donc pas le bénéfice imposable.
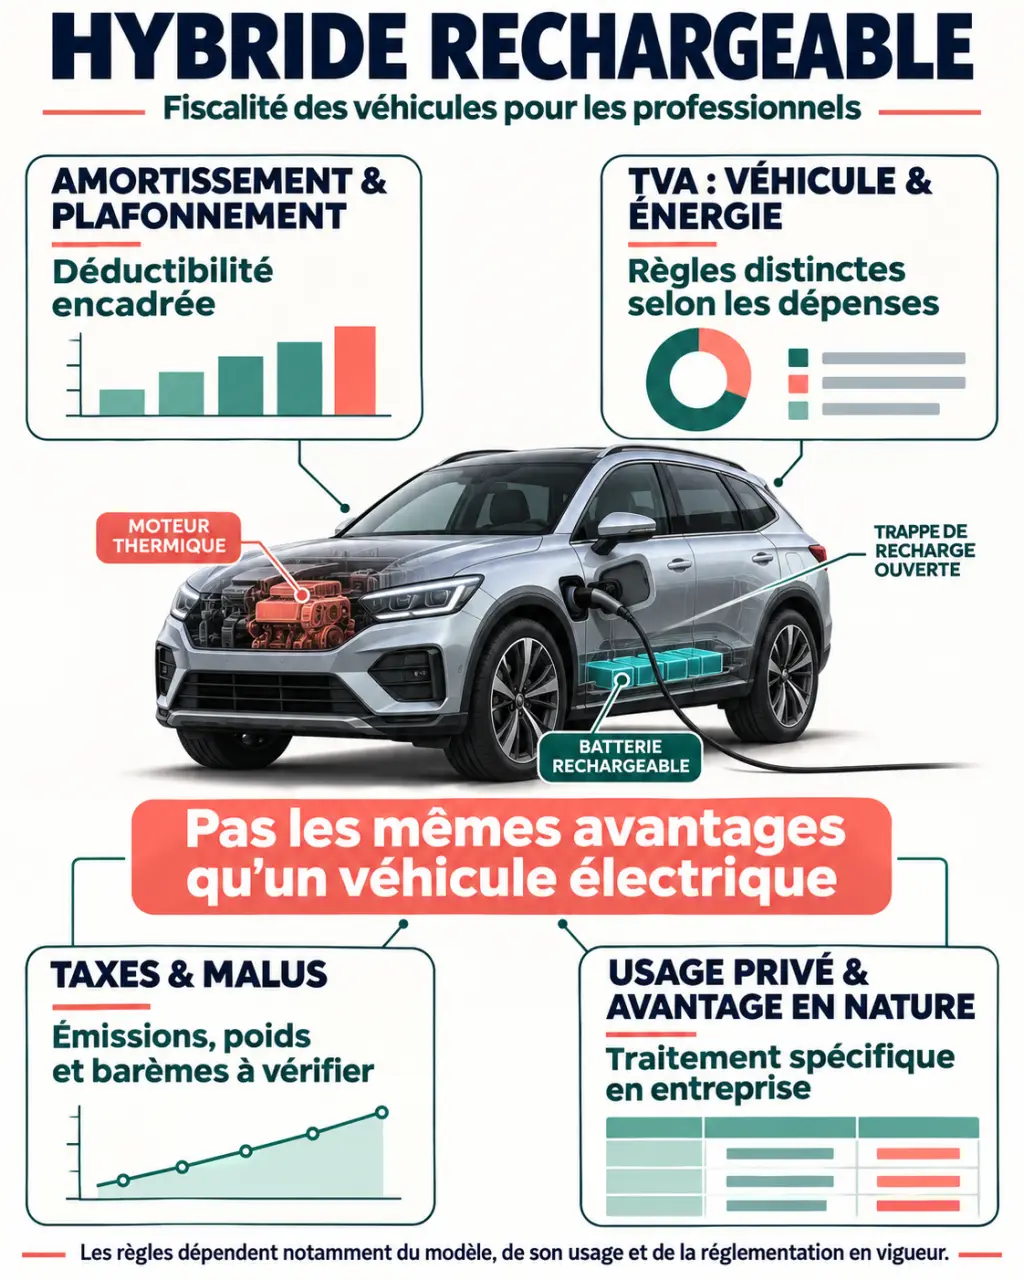
Renault Professionnels mentionne un plafond de 20 300 € pour un hybride rechargeable, contre 30 000 € pour un électrique. Ce montant ne doit pas être appliqué à tous les VHR sans examen : le plafond dépend notamment des émissions homologuées, du régime de mesure et de la date d’acquisition. Il s’agit d’une limite de base amortissable fiscalement, pas d’un crédit d’impôt de 20 300 €.
À titre d’exemple pédagogique, supposons une voiture de 40 000 €, amortie linéairement sur cinq ans, avec un plafond applicable confirmé de 20 300 €. Sur une année complète, l’amortissement comptable serait de 8 000 €, contre 4 060 € déductibles fiscalement. La réintégration serait donc de 3 940 €, hors traitement séparé d’une batterie et autres particularités.
Batterie identifiée et loyers : deux vérifications utiles
Renault Professionnels indique que la batterie peut être amortie sans subir le plafond propre au véhicule lorsque sa valeur est identifiée séparément sur la facture TTC. La déductibilité annoncée à 100 % ne signifie pas nécessairement une déduction immédiate : elle s’inscrit dans le traitement comptable et fiscal applicable à la batterie. Demandez une ventilation justifiée avant de signer.
La location longue durée et le crédit-bail ne permettent pas de contourner systématiquement le plafonnement. Une fraction des loyers d’un véhicule de tourisme peut être non déductible. Demandez au bailleur son montant annuel, puis comparez les offres après réintégration fiscale, et non sur le seul loyer affiché.
TVA : séparer le véhicule, l’électricité et le carburant
La TVA sur l’achat et celle sur l’énergie suivent des règles distinctes. Pour une voiture particulière, la TVA sur l’acquisition est en principe exclue du droit à déduction, même si tous les trajets sont professionnels. Certaines activités, notamment la location ou le transport de personnes, relèvent d’exceptions à examiner précisément. Un véritable utilitaire peut ouvrir droit à déduction sous les conditions habituelles.
| Dépense | Traitement à examiner | Point de vigilance |
|---|---|---|
| Achat d’une voiture de tourisme | TVA généralement non récupérable | Exceptions liées à l’activité |
| Achat d’un utilitaire | Déduction possible | Classification et droit à déduction de l’entreprise |
| Électricité de recharge | TVA récupérable à 100 % selon Renault Professionnels | Facturation et affectation professionnelle |
| Essence et E85 | TVA récupérable à 80 % dans les cas de VHR présentés par Renault Professionnels | Nature du véhicule et règles applicables |
Dans son panorama fiscal 2026, Renault Professionnels distingue notamment une configuration rechargeable avec autonomie supérieure à 50 km, pour laquelle sont annoncés 100 % sur l’électricité et 80 % sur l’essence. Cette présentation commerciale ne suffit pas à déterminer seule le droit à déduction : faites confirmer le traitement de votre véhicule et de chaque énergie.
Pour les recharges à domicile, organisez aussi les justificatifs : identité du destinataire de la facture, consommation attribuable au véhicule et modalités de remboursement. Un remboursement au salarié ne crée pas, à lui seul, un droit à récupération de TVA.
Taxes et aides : ne pas reprendre les anciennes exonérations
L’ancienne TVS laisse encore une empreinte dans les comparatifs. Il faut désormais examiner les taxes annuelles sur l’affectation des véhicules de tourisme à des fins économiques, notamment celles portant sur les émissions de CO₂ et sur les polluants atmosphériques. Leur champ, les exonérations et les modalités de calcul doivent être vérifiés pour l’entreprise et la période concernées.
Les exonérations historiques présentées par EDF Entreprises au 21 juin 2017, ou les anciens seuils de TVS repris dans certains articles, ne prouvent pas qu’un VHR est exonéré aujourd’hui. Faites calculer les deux composantes à partir des caractéristiques exactes du véhicule et de sa durée d’affectation. Pour une flotte importante, examinez également les dispositifs incitatifs spécifiques au renouvellement du parc.
À l’immatriculation, contrôlez séparément le malus CO₂, le malus lié à la masse et la taxe régionale. Une réduction ancienne de carte grise ne constitue pas un droit acquis : les décisions régionales et les règles nationales évoluent.
Même prudence pour les aides. Les primes CEE et autres dispositifs présentés pour des véhicules entièrement électriques ne doivent pas être intégrés au financement d’un hybride rechargeable sans confirmation écrite de son éligibilité. Vérifiez le bénéficiaire, la motorisation, les dates, la durée de location et les conditions de cumul.
Usage privé et recharge : calculer le coût au-delà des taxes
Lorsqu’un salarié ou un dirigeant utilise le véhicule à titre privé, un avantage en nature peut devoir être évalué et déclaré, avec des conséquences sociales et fiscales. Les modalités dépendent notamment de la mise à disposition et de la prise en charge des dépenses. Ne transposez pas au VHR les abattements spécifiques annoncés pour certains véhicules électriques.
Le coût total doit aussi intégrer le financement, l’assurance, l’entretien, les énergies et la valeur de revente. Drive to Business souligne l’importance d’une recharge régulière et cite les trajets domicile-travail de moins de 50 km comme profil favorable. Ce repère d’usage n’est ni une condition fiscale générale ni une garantie d’économie.
Construisez un tableau en miroir : d’un côté, les émissions homologuées et les déductions fiscales ; de l’autre, les kilomètres réellement parcourus sur batterie, les recharges et les litres achetés. Cette double lecture révèle un décalage possible : une voiture fiscalement bien placée peut coûter cher si personne ne la branche. Un relevé d’usage est alors plus instructif qu’une estimation fondée uniquement sur la brochure.
Avant tout engagement, faites valider les plafonds, taxes et justificatifs par votre expert-comptable, en consultant les règles publiées par l’administration fiscale, Service-public.fr et Légifrance. Le bon choix est celui dont le coût après impôts reste cohérent avec les trajets réels, pas celui qui affiche le plus d’avantages théoriques.