Leasing pour les voitures de fonction : préserver la trésorerie sans sous-estimer la restitution
Choisir le leasing pour les voitures de fonction de ses salariés permet de financer leur usage sans payer immédiatement leur prix d’achat. L’entreprise répartit ses dépenses, peut déléguer certaines opérations d’entretien et organise plus facilement le renouvellement du parc. Mais ce confort a une contrepartie : un engagement de durée, un kilométrage contractuel et des frais possibles à la restitution. L’intérêt du leasing se mesure donc au coût total et aux contraintes évitées, pas au seul loyer mensuel.
Financer la mobilité des salariés plutôt que posséder leurs voitures
Le leasing professionnel repose sur un principe simple : un bailleur reste propriétaire du véhicule et le met à disposition de l’entreprise contre des loyers pendant une durée déterminée. Sancleo évoque des contrats de 12 à 60 mois. Cette formule permet de conserver des liquidités pour l’activité, au lieu de les immobiliser dans un parc automobile.
La dépense devient plus prévisible lorsque le loyer et certaines prestations sont définis à l’avance. Cela facilite la construction d’un budget par salarié ou par catégorie de poste. Attention toutefois aux décaissements initiaux : un premier loyer majoré peut réduire sensiblement cet avantage de trésorerie. Contrairement à un dépôt de garantie éventuellement restituable, il constitue un paiement de location.
Le renouvellement est également plus simple lorsque le véhicule est rendu au loueur. L’entreprise n’organise pas sa revente et ne supporte pas directement l’incertitude de son prix de cession, sous réserve du respect des conditions de restitution. Ce transfert de risque explique une partie du prix du service : le leasing n’est pas nécessairement moins cher que l’achat.
Pour le salarié, l’intérêt tient surtout à la disponibilité d’un véhicule adapté, à son confort et à la continuité de mobilité. Ces bénéfices dépendent du modèle choisi et des prestations souscrites, non du financement lui-même.
LLD, LOA ou achat : choisir selon la fin d’usage envisagée
Avant de comparer les mensualités, il faut décider ce que l’entreprise souhaite faire du véhicule à l’échéance. Le terme « leasing » recouvre plusieurs montages dont les conséquences diffèrent.
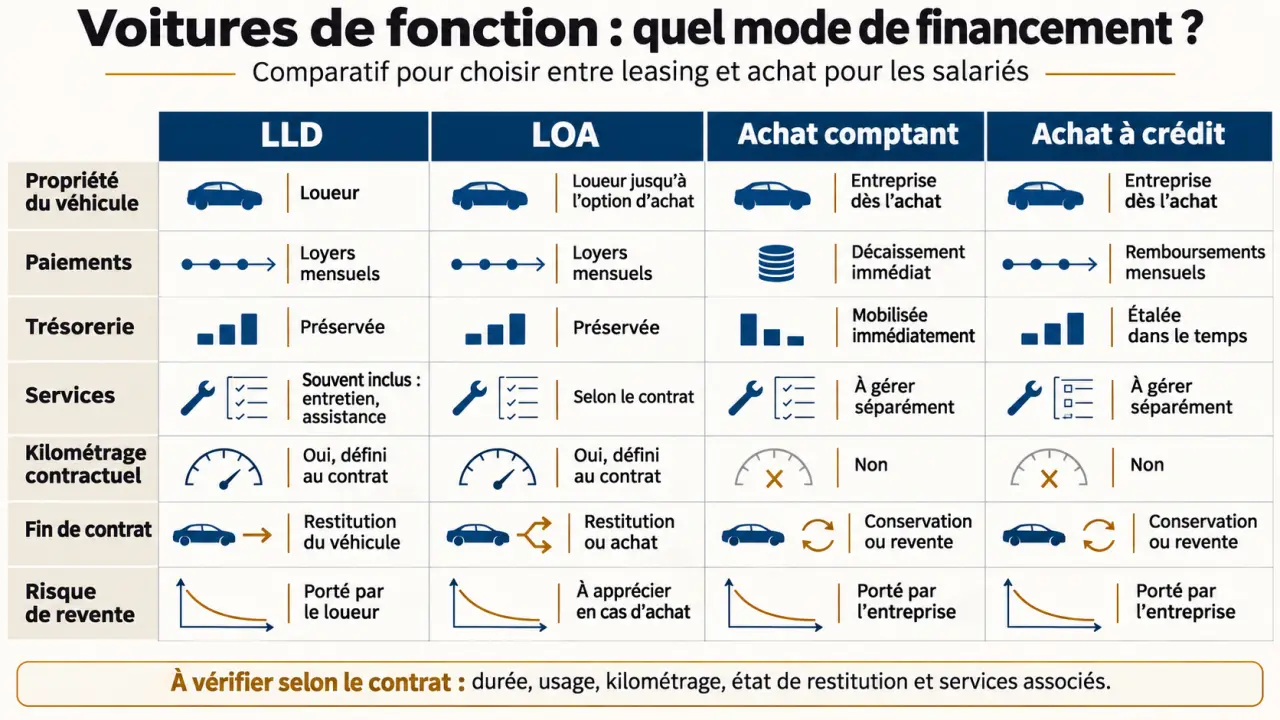
| Solution | Propriété et échéance | Trésorerie et gestion | Vigilance principale |
|---|---|---|---|
| LLD | Bailleur propriétaire ; restitution sans option d’achat contractuelle. | Loyers, avec services selon l’offre. | Kilométrage, état du véhicule et sortie anticipée. |
| LOA ou crédit-bail | Bailleur propriétaire ; acquisition possible au prix prévu au contrat. | Loyers, versement initial éventuel et achat final à anticiper. | Coût cumulé si l’option d’achat est exercée. |
| Achat comptant | Entreprise propriétaire, libre de conserver ou revendre. | Décaissement initial important ; entretien à organiser. | Immobilisation de trésorerie et valeur de revente. |
| Achat à crédit | Entreprise généralement propriétaire, sous réserve des garanties. | Remboursements et intérêts ; gestion du véhicule à sa charge. | Endettement, maintenance et revente. |
La location longue durée convient notamment à une entreprise qui souhaite renouveler régulièrement ses voitures sans devenir propriétaire. L’expression « leasing opérationnel » désigne généralement une logique de financement de l’usage, souvent accompagnée de services ; il faut néanmoins lire les engagements précis de l’offre.
La location avec option d’achat conserve une possibilité d’acquisition. Elle mérite d’être comparée au crédit si l’entreprise prévoit déjà de garder longtemps les véhicules. À l’inverse, un achat peut être pertinent pour une voiture peu sollicitée, conservée durablement et dont l’entretien reste maîtrisable. Aucune formule ne gagne dans tous les cas.
Adapter le contrat aux métiers, pas seulement au budget automobile
Partir des déplacements réels et des usages autorisés
Une voiture de fonction peut être utilisée à titre professionnel et privé selon les conditions fixées par l’employeur. Une voiture de service est, en principe, réservée aux déplacements professionnels et peut être partagée. Cette distinction détermine les besoins, les règles internes et le traitement social de la mise à disposition.
Calculer l’avantage en nature d’un véhicule en 2026 — Découvrez les règles et méthodes de calcul et de déclaration de l’avantage en nature automobile, notamment selon les dépenses réelles de l’entreprise.
Pour attribuer un véhicule, examinez les trajets, le matériel transporté, le nombre de passagers et les possibilités de stationnement. Pour une motorisation électrique, vérifiez aussi les conditions de recharge et les déplacements les plus contraignants. Le kilométrage doit intégrer l’usage privé autorisé : les 10 000 à 15 000 km par an cités comme exemple par Les Échos Solutions ne constituent pas un forfait adapté à tous les salariés.
Vérifier ce que la délégation couvre réellement
Entretien, assistance, pneumatiques, assurance et véhicule de remplacement peuvent être inclus, optionnels ou exclus. Un contrat d’entretien ne garantit pas automatiquement un remplacement pendant une immobilisation. Vérifiez les délais, les plafonds, les franchises et les catégories de véhicules proposées : c’est là que se joue la simplicité quotidienne pour les collaborateurs.
Une clause d’ajustement kilométrique peut jouer le rôle d’une valve de régulation : elle permet, si le contrat le prévoit, de recalibrer le forfait avant qu’un changement d’usage ne se transforme en facture finale. Prévoyez un suivi périodique des compteurs et un seuil d’alerte interne. Un nouveau secteur commercial, davantage de télétravail ou une réaffectation du véhicule doivent déclencher une vérification du contrat, plutôt qu’attendre l’échéance.
Comparer le coût complet, fiscalité et avantage en nature compris
Une comparaison fiable retient le même véhicule, la même durée et le même kilométrage. Additionnez les versements initiaux, loyers ou remboursements, intérêts, prestations, assurance, énergie, taxes et frais prévisibles. Pour l’achat, retranchez une valeur de revente prudente ; pour la LOA avec acquisition, ajoutez le prix de levée d’option. Intégrez également le temps consacré à la gestion.
En France, le leasing ne rend pas automatiquement tous les loyers déductibles. Pour les voitures particulières, une fraction peut devoir être réintégrée fiscalement. Sancleo rappelle des plafonds de référence de 30 000 euros, 20 300 euros, 18 300 euros et 9 900 euros, selon les caractéristiques du véhicule et les règles applicables. Ces montants ne sont pas des plafonds annuels de loyers : faites valider le calcul propre au véhicule.
La TVA suit également ses propres règles : celle grevant la location d’une voiture particulière n’est généralement pas récupérable, sauf situations spécifiques. Le carburant, la recharge et les véhicules utilitaires relèvent de traitements distincts. Les taxes liées aux véhicules affectés à l’activité économique doivent aussi entrer dans la comparaison.
Côté salarié, l’usage privé constitue un avantage en nature, à traiter en paie selon une évaluation réelle ou forfaitaire. La date de mise à disposition, la prise en charge du carburant et les éventuelles dispositions propres aux véhicules électriques influencent le calcul. Les RH doivent expliquer son incidence sur la rémunération nette.
Enfin, ne présumez pas que la location est toujours « hors bilan » : son traitement dépend du contrat et du référentiel comptable. Faites valider l’ensemble par l’expert-comptable et le gestionnaire de paie avant signature.
Sécuriser la restitution et les changements de situation
Le principal piège consiste à acheter une apparente souplesse alors que le contrat prévoit une durée ferme. Le départ d’un salarié ne met pas fin au leasing. Une réaffectation interne peut être préférable à une résiliation coûteuse, mais elle doit respecter les conditions de conduite et d’assurance.
Avant de retenir une offre, exigez une réponse écrite sur les points suivants :
- Le tarif des kilomètres supplémentaires et le traitement d’un kilométrage inférieur au forfait.
- Le référentiel d’usure acceptable et la procédure d’expertise à la restitution.
- Les indemnités de résiliation anticipée et les conséquences d’un vol ou d’une destruction.
- Les exclusions d’entretien, franchises et conditions du véhicule de remplacement.
- Les possibilités de modifier le kilométrage ou de changer de conducteur.
Formalisez aussi une politique automobile : usage privé, conducteurs autorisés, entretien, signalement des dommages et restitution des accessoires. Organisez une inspection suffisamment tôt pour identifier les écarts et discuter les réparations utiles, sans engager de travaux non validés par le loueur.
Le leasing est particulièrement pertinent lorsque l’entreprise valorise la trésorerie disponible, le renouvellement et la délégation de gestion. Il devient moins convaincant si les usages sont imprévisibles ou si la conservation longue est prioritaire. La bonne décision repose sur des devis comparables et un contrat compatible avec la réalité des salariés.