Étude de marché automobile : 1,6 million de voitures neuves face à 5,4 millions d’occasions
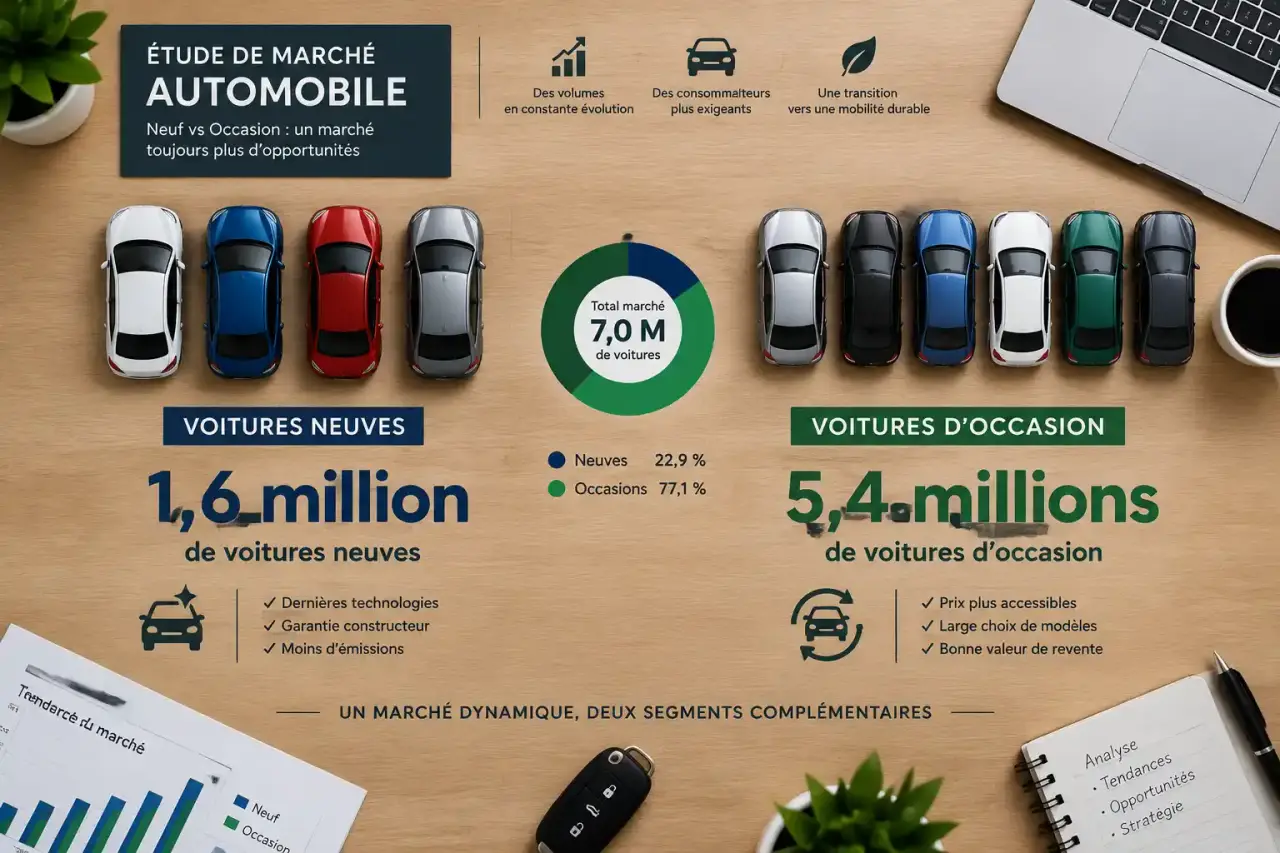
Une étude de marché automobile ne consiste pas à additionner les immatriculations. Elle distingue le neuf de l’occasion, les voitures particulières des véhicules utilitaires légers (VUL), les motorisations et les canaux de vente. En France, les volumes du neuf restent inférieurs à leur niveau d’avant-crise. Dans le même temps, l’occasion, l’après-vente et les offres électrifiées modifient les priorités des distributeurs, des constructeurs et des porteurs de projet.
Mesurer le marché réel, au-delà des ventes neuves
Le marché automobile français recouvre plusieurs réalités économiques. Les ventes de voitures neuves représentent environ 1,6 million d’unités par an, auxquelles s’ajoutent environ 350 000 véhicules utilitaires légers. Le marché de l’occasion pèse beaucoup plus en nombre de transactions, avec environ 5,4 millions de voitures échangées chaque année. Une analyse limitée au neuf sous-estime donc les usages, les besoins d’entretien et les opportunités commerciales.
Les immatriculations neuves ont été touchées par la crise sanitaire, les pénuries de composants et la hausse des prix. Après une baisse de 25,5 % en 2020, marquée par un recul de 88,8 % des livraisons en avril de la même année, le marché a progressé de 15,2 % en 2023 par rapport à 2022. Il reste toutefois inférieur aux niveaux observés entre 2010 et 2019, période durant laquelle environ 2 millions de voitures neuves étaient immatriculées chaque année en moyenne.
| Indicateur | Ordre de grandeur | Ce qu’il révèle |
|---|---|---|
| Voitures neuves | Environ 1,6 million par an | Le niveau de demande pour les véhicules récents |
| Véhicules utilitaires légers | Environ 350 000 par an | Le poids des artisans, des entreprises et des flottes |
| Voitures d’occasion | Environ 5,4 millions de transactions par an | Un marché essentiel pour l’accessibilité automobile |
| Véhicules d’occasion de plus de 8 ans | Plus de 55 % | Le potentiel de maintenance, de réparation et de pièces |
Segmenter la demande pour évaluer un potentiel local
Une étude de marché automobile doit transformer les données nationales en décisions adaptées à une zone de chalandise. Une concession périurbaine, un mandataire en ligne, un garage multimarque ou un spécialiste des VUL ne s’adressent ni aux mêmes clients, ni aux mêmes budgets, ni aux mêmes cycles d’achat. Le volume national fournit un repère, mais la demande locale définit le marché réellement accessible.
Particuliers, professionnels et flottes ont des attentes différentes
Les particuliers arbitrent entre prix d’achat, financement, coût d’usage, fiabilité, équipement et valeur de revente. L’inflation et la baisse du pouvoir d’achat peuvent les conduire à reporter un achat neuf, à choisir l’occasion ou à conserver leur véhicule plus longtemps. Les entreprises recherchent davantage la disponibilité, le coût total de détention, l’adéquation à un usage professionnel et la continuité du service. Pour les VUL, l’aménagement, la charge utile et l’après-vente peuvent compter autant que la marque.
Observer les signaux du territoire
La cartographie de la concurrence doit inclure les concessions, les agents de marque, les mandataires, les revendeurs d’occasion, les plateformes digitales, les garages indépendants et les spécialistes du financement. Il faut aussi étudier la structure de l’habitat, les distances parcourues, la présence de zones d’activité et les contraintes de circulation. Une zone rurale peut soutenir les véhicules polyvalents et l’entretien multimarque. Un secteur urbain dense peut favoriser les petites voitures, l’électrique et les services de mobilité.
Dans cette analyse locale, une carte ne sert pas uniquement à repérer les concurrents. Elle permet aussi d’identifier les ruptures dans le parcours du client. Entre le domicile, le lieu de travail, une zone commerciale et l’atelier, quelques kilomètres supplémentaires peuvent orienter un acheteur vers une plateforme en ligne, un réparateur indépendant ou une concession mieux située. Les temps de trajet, la visibilité depuis les axes routiers et la facilité de stationnement donnent parfois une indication plus fiable du potentiel commercial qu’un simple décompte des points de vente.
Comparer les motorisations selon les usages
La transition énergétique modifie rapidement la composition des ventes. Une motorisation ne se choisit toutefois pas selon sa seule part de marché. L’autonomie, la possibilité de recharge, le kilométrage annuel, le budget, la fiscalité et les contraintes réglementaires doivent être mis en regard des habitudes réelles du client.
En 2025, les motorisations essence hybrides non rechargeables représentent 42 % des ventes, devant l’essence thermique à 22 %. L’électrique et l’hydrogène atteignent 20 %, l’hybride rechargeable 7 %, le diesel thermique 5 %, le gaz et les autres motorisations 3 %, et le diesel hybride non rechargeable 1 %. L’essence hybride non rechargeable gagne 9 points, tandis que l’essence thermique perd 8 points. L’électrique et l’hydrogène progressent de 3 points. L’hybride rechargeable et le diesel reculent chacun de 2 points.
- Essence thermique : elle reste présente, mais sa part diminue dans les nouvelles immatriculations.
- Hybride non rechargeable : elle répond aux besoins de clients qui ne disposent pas d’une solution de recharge régulière.
- Électrique : son analyse doit intégrer l’accès aux bornes, les trajets habituels et l’accompagnement à la prise en main.
- Hybride rechargeable : sa pertinence dépend de la fréquence réelle de recharge, et non d’un usage théorique.
- Diesel et VUL : ils doivent être étudiés selon les longues distances, les charges transportées et les besoins professionnels.
Comprendre la transformation de la distribution automobile
La distribution automobile reste structurée autour des réseaux de concessionnaires, des contrats de concession et des agents de marque. Elle s’étend aussi aux mandataires, aux plateformes digitales et aux modèles de vente directe. Tesla commercialise directement ses véhicules sur Internet depuis 2019. Cette évolution montre que le rôle traditionnel de l’intermédiaire est soumis à une pression croissante.
Le secteur conserve un poids économique important : 12 934 points de vente et 329 000 personnes travaillent dans l’industrie automobile en 2025. Le commerce automobile représente 30 % des emplois du secteur, tandis que la maintenance-réparation en représente 35,2 %. Neuf salariés sur dix sont en CDI. Pour un entrepreneur, ces chiffres montrent que la rentabilité ne dépend pas uniquement de la marge réalisée sur la vente d’un véhicule. Le financement, l’assurance, la reprise, les contrats d’entretien, la réparation et les pièces sont aussi des relais de revenus.
La concentration du secteur progresse. En 2022, les 100 premiers groupes de distribution ont cumulé 55,1 milliards d’euros de chiffre d’affaires, en hausse de 7,6 % sur un an. Les dix premiers ont réalisé 38,1 % de ce total. En 2024, Autosphere a vendu 113 236 véhicules neufs, devant Bymycar avec 63 249 véhicules et Maurin avec 48 400 véhicules. Face à ces groupes, un acteur local peut se différencier par la spécialisation, la rapidité de service, la qualité du stock ou la proximité avec les clients.
Construire une étude exploitable pour une création ou une stratégie commerciale
Une étude sectorielle devient utile lorsqu’elle débouche sur des hypothèses vérifiables. Il faut d’abord définir le périmètre : France entière, région, département ou rayon de chalandise. Les données observées doivent ensuite être séparées des prévisions. Il faut aussi distinguer les voitures particulières, les VUL, le neuf, l’occasion, l’après-vente et le financement. Les codes NAF peuvent aider à cadrer l’activité : 45.11Z pour le commerce de voitures et de véhicules automobiles légers, avec notamment 45.19Z, 45.20A et 45.32Z pour des activités complémentaires.
- Définir le client prioritaire et son besoin concret.
- Mesurer le parc roulant, les transactions et l’offre concurrente dans la zone.
- Comparer les motorisations et les catégories de véhicules pertinentes.
- Évaluer les revenus récurrents issus de l’entretien, du financement et des services.
- Tester plusieurs scénarios selon les prix, les volumes, la rotation du stock et les évolutions réglementaires.
Une étude professionnelle peut être nécessaire pour accéder à des séries statistiques détaillées, à des données régionales, à un baromètre consommateur ou à une analyse prospective. Le livrable le plus utile n’est pas forcément le plus volumineux. C’est celui qui répond à une décision précise : ouvrir un point de vente, élargir une gamme, développer l’occasion ou adapter une offre de mobilité. Dans tous les cas, la comparaison du neuf, de l’occasion, des VUL, des motorisations et des services permet de mieux mesurer le potentiel réel du marché automobile.