Assurance et carte grise : le VIN et le justificatif qui débloquent votre dossier
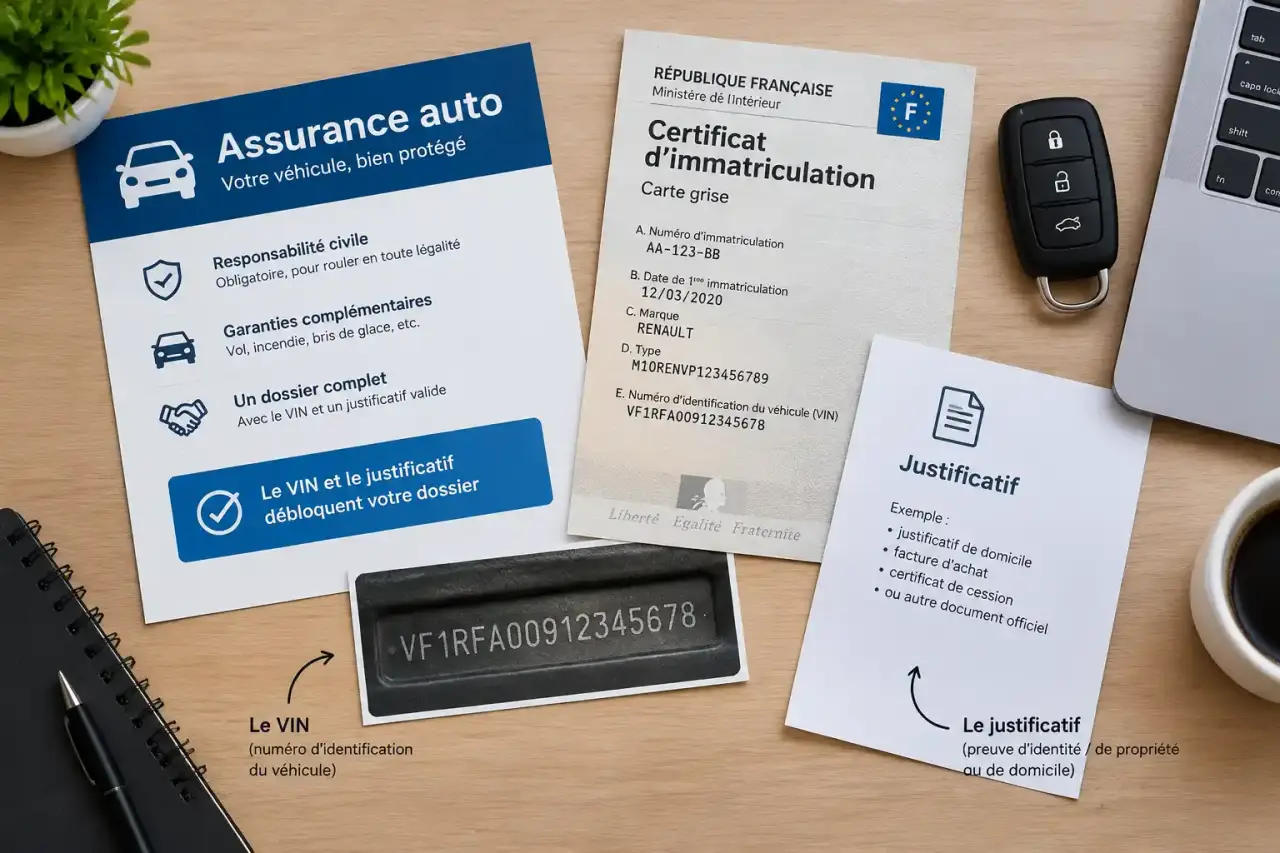
Pour demander une carte grise, officiellement appelée certificat d’immatriculation, le véhicule doit être assuré avant le dépôt du dossier. Cette règle peut surprendre après l’achat d’une voiture, lorsque le document définitif n’est pas encore disponible. Une attestation d’assurance ou un Mémo Véhicule Assuré permet alors de justifier la couverture, à condition d’identifier le véhicule avec son immatriculation ou son numéro VIN.
Assurance et carte grise : ce qui est obligatoire avant l’immatriculation
Depuis 2018, l’assurance fait partie des éléments nécessaires à la demande de carte grise. Le véhicule doit être couvert au minimum par la responsabilité civile, aussi appelée assurance au tiers. Cette garantie couvre les dommages causés à des tiers lorsque le véhicule circule sur la voie publique.
La carte grise et l’assurance ont deux fonctions différentes. Le certificat d’immatriculation établit l’identité administrative du véhicule et de son titulaire. Le contrat d’assurance couvre les risques liés à sa circulation. Pour l’administration comme pour l’assureur, les informations doivent donc permettre d’identifier le même véhicule sans ambiguïté.
Cette obligation concerne aussi un véhicule récemment acheté, même lorsque le changement de titulaire n’est pas encore finalisé. Il faut donc organiser l’assurance dès la vente ou avant la livraison, puis mettre à jour le contrat lorsque la carte grise définitive est disponible.
Le souscripteur de l’assurance peut-il être différent du propriétaire ?
Oui, le titulaire de la carte grise ne doit pas nécessairement être la personne qui souscrit l’assurance. Cette situation peut se présenter lorsqu’un parent assure le véhicule utilisé par son enfant, ou lorsqu’un proche finance et assure une voiture.
Le point essentiel est que le véhicule soit correctement identifié dans le contrat. Les informations communiquées à l’assureur doivent aussi correspondre à la situation réelle, notamment à l’identité du propriétaire, au conducteur habituel et à l’usage déclaré du véhicule.
Le défaut d’assurance ne se limite pas à un dossier bloqué
Ne pas assurer un véhicule qui circule expose à bien plus qu’un retard administratif. Lors d’un contrôle routier, le défaut d’assurance relève d’une contravention de classe 4. En cas d’accident responsable, le conducteur peut surtout devoir supporter personnellement des conséquences financières très lourdes.
Il ne faut donc pas attendre la réception de la carte grise définitive pour organiser la couverture du véhicule. Une assurance provisoire ou temporaire peut servir de relais lorsque les documents définitifs ne sont pas encore réunis.
Quel justificatif fournir pour une demande de carte grise ?
Le document transmis doit attester de l’existence d’une assurance et permettre de la rattacher au bon véhicule. Selon la situation, l’assureur peut utiliser le numéro d’immatriculation déjà attribué ou le numéro VIN, c’est-à-dire le numéro d’identification du véhicule.
Sur une carte grise, le VIN figure au champ E. Lorsqu’aucune immatriculation définitive n’est encore disponible, ce numéro permet de désigner le véhicule dans le contrat et sur le justificatif d’assurance.
Attestation d’assurance, Mémo Véhicule Assuré et FVA
L’attestation d’assurance reste un justificatif utile pour les démarches liées à l’immatriculation. Depuis le 1er avril 2024, la carte verte a été remplacée par le Mémo Véhicule Assuré. Remis après la signature d’un contrat, ce document est valable 15 jours. Il rassemble les informations nécessaires pour vérifier la couverture pendant la mise en place du contrat.
Les contrôles d’assurance reposent aussi sur le Fichier des Véhicules Assurés, ou FVA. Ce fichier recense les véhicules assurés à partir de leur numéro d’immatriculation. Le Mémo sert donc à faire le lien entre le contrat, le véhicule et le dossier, en particulier juste après une souscription.
Selon le cas, le justificatif doit faire apparaître les éléments suivants :
- le nom de l’assureur et les références du contrat ;
- l’identité du souscripteur ;
- le numéro d’immatriculation, lorsqu’il existe ;
- le numéro VIN pour un véhicule sans immatriculation définitive ;
- la période de validité de la couverture.
Avant de transmettre un document, vérifiez sa lisibilité et la concordance des références. Une erreur dans le VIN, un justificatif expiré ou une immatriculation différente de celle saisie dans la demande peut entraîner des échanges supplémentaires et retarder le traitement du dossier.
Sans carte grise définitive : choisir la bonne solution d’assurance
Ne pas disposer de la carte grise définitive n’empêche pas nécessairement d’assurer une voiture. L’assureur a besoin d’éléments fiables pour l’identifier, puis adapte le contrat lorsque l’immatriculation ou le certificat définitif est disponible.
L’assurance provisoire et l’assurance temporaire répondent à des besoins proches, mais elles ne doivent pas être confondues avec une assurance définitive. La première accompagne une période de transition liée à l’achat ou à l’immatriculation. La seconde correspond à une couverture limitée dans le temps, selon les conditions acceptées par l’assureur.
| Situation | Élément d’identification utile | Solution à envisager |
|---|---|---|
| Véhicule neuf | VIN et certificat provisoire d’immatriculation | Couverture mise en place avant la réception du certificat définitif |
| Véhicule d’occasion récemment acheté | Immatriculation et ancienne carte grise barrée | Contrat d’assurance à actualiser après le changement de titulaire |
| Véhicule jamais immatriculé en France | VIN et documents d’achat disponibles | Solution provisoire ou temporaire selon l’accord de l’assureur |
Véhicule neuf : le certificat provisoire sert de relais
Pour un véhicule neuf, le certificat provisoire d’immatriculation, ou CPI, peut servir de point d’appui en attendant la carte grise définitive. Communiquez le VIN dès la souscription, puis transmettez le numéro d’immatriculation dès qu’il est disponible.
Cette méthode permet de conserver une identification cohérente pendant toute la transition. Le contrat commence avec les informations disponibles, puis l’assureur le met à jour lorsque le certificat définitif est reçu.
Véhicule d’occasion : agir dès la vente
Pour une voiture d’occasion, l’ancienne carte grise barrée et les informations de la transaction permettent généralement à l’assureur d’ouvrir ou de modifier le contrat. N’attendez pas d’avoir finalisé le changement de titulaire pour signaler l’achat.
Une fois le nouveau certificat obtenu, envoyez-le à l’assureur afin que le dossier reflète l’identité définitive du titulaire et du véhicule. Cette mise à jour évite de conserver une référence provisoire alors que la situation administrative a changé.
Une assurance provisoire fonctionne comme une solution de transition. Notez sa date de fin, conservez les preuves de souscription et prévoyez l’envoi de la carte grise définitive. Le contenu et la durée de cette couverture dépendent de l’accord de l’assureur ; le contexte mentionne une durée approximative d’environ 1 mois pour ce type de solution. Il faut donc vérifier les conditions prévues avant de circuler.
Préparer une demande de carte grise en ligne sans aller-retour
Une demande en ligne est plus fluide lorsque les documents sont réunis avant de commencer. Les pièces varient selon qu’il s’agit d’un achat neuf, d’un véhicule d’occasion ou d’un changement de titulaire. Le principe reste le même : chaque document doit présenter des informations cohérentes sur le véhicule, l’acheteur et l’assurance.
- Identifiez le véhicule avec son immatriculation ou son VIN.
- Souscrivez l’assurance au minimum au tiers et demandez l’attestation ou le Mémo Véhicule Assuré disponible.
- Rassemblez les documents de vente, notamment l’ancienne carte grise barrée pour un véhicule d’occasion.
- Ajoutez les pièces personnelles demandées, comme le justificatif de domicile et le formulaire Cerfa adapté.
- Déposez la demande auprès du téléservice administratif ou d’un professionnel habilité, puis conservez les références de suivi.
Avant l’envoi, contrôlez les informations les plus sensibles : numéro VIN, immatriculation, identité du souscripteur, période de validité et date d’achat. Vérifiez aussi que les fichiers transmis sont lisibles. Ces contrôles simples réduisent les risques de demande de complément.
AssuCarteGrise s’inscrit dans cette logique de simplification, notamment pour les assureurs et les courtiers qui accompagnent leurs clients. Pour un particulier, l’essentiel est de ne pas traiter l’assurance et l’immatriculation comme deux démarches séparées : assurez d’abord le véhicule avec les références disponibles, puis finalisez le dossier et transmettez la carte grise dès sa réception.